Domain full-service-leasing.de kaufen?
Wir ziehen mit dem Projekt
full-service-leasing.de um.
Sind Sie am Kauf der Domain
full-service-leasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain full-service-leasing.de kaufen?
Was beinhaltet das Dacia Full-Service-Leasing?
Das Dacia Full-Service-Leasing beinhaltet die Nutzung eines Fahrzeugs für einen festgelegten Zeitraum, in dem alle Kosten wie Versicherung, Wartung und Reparaturen in einem monatlichen Pauschalbetrag enthalten sind. Dadurch sind keine zusätzlichen Ausgaben für den Leasingnehmer erforderlich, was eine transparente Kostenkontrolle ermöglicht. Zudem bietet das Full-Service-Leasing eine hohe Planungssicherheit, da unerwartete Kosten vermieden werden. Insgesamt ermöglicht es eine sorgenfreie Nutzung des Fahrzeugs, da alle Serviceleistungen im Leasingvertrag enthalten sind. **
Kann man ein Leasing Vertrag kündigen?
Ja, man kann einen Leasingvertrag vorzeitig kündigen, aber dies ist in der Regel mit Kosten verbunden. Die genauen Bedingungen für eine vorzeitige Kündigung sind im Vertrag festgelegt und können je nach Anbieter variieren. Es ist wichtig, den Vertrag sorgfältig zu prüfen, um die genauen Kündigungsbedingungen zu verstehen. In einigen Fällen kann es günstiger sein, den Vertrag bis zum Ende zu erfüllen, anstatt vorzeitig zu kündigen. Es ist ratsam, sich bei Unklarheiten oder Fragen an den Leasinggeber zu wenden. **

Ähnliche Suchbegriffe für Leasing-Vertrag
Top-Angebote
Produkte zum Begriff Leasing-Vertrag:
-
Leasing, Fachbücher von Markus StoffelsDie Neubearbeitung 2023 des Leasingrechts informiert über die aktuellen Entwicklungen in Rechtsprechung und Literatur, dabei unter anderem über das Kfz-Leasing. Zuletzt haben diverse deutsche Gerichte Vorabentscheidungsverfahren zum EuGH initiiert, unter anderem zur Frage, welcher Richtlinie Leasingverträge über Kraftfahrzeuge mit Kilometerabrechnung unterfallen. Oder zur Frage, ob in den Bereich der Mietwagen auch Leasingverträge mit Kilometerabrechnung fallen.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrieb und Vertrag an der Schwelle zur digitalen DienstleistungswirtschaftVertrieb und Vertrag an der Schwelle zur digitalen Dienstleistungswirtschaft , Digitalization changes retail contracting. Where consumers used to buy exclusive use (as ownership) through salespeople, they now often lease or license use (as services) directly from a producer. Do new business models force us to reassess our contract typology? Scholars of business and law jointly explore this question in this interdisciplinary volume. , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 20250428, Titel der Reihe: Die Einheit der Gesellschaftswissenschaften im 21. Jahrhundert#8#, Redaktion: Albers, Gregor~Hamann, Hanjo, Seitenzahl/Blattzahl: 290, Themenüberschrift: LAW / Civil Law, Keyword: Absatzkette; Handel; Kaufvertrag; Sharing Economy; Streaming, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Familienrecht~Finanzwirtschaft~Wirtschaftsgesetz~Wirtschaftsrecht~Erbrecht~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Familienrecht~Finanzrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Wirtschaftswissenschaft, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 236, Produktform: Gebunden,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **

Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
Top-Angebote
Produkte zum Begriff Leasing-Vertrag:
-
Der Leasing-Vertrag, Taschenbuch von Hans-Friedrich Ploetz, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-98333-6Der Leasing-vertrag, Taschenbuch Von Hans-friedrich Ploetz, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-98333-6, Seitenanzahl: 12054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing, Fachbücher von Markus StoffelsDie Neubearbeitung 2023 des Leasingrechts informiert über die aktuellen Entwicklungen in Rechtsprechung und Literatur, dabei unter anderem über das Kfz-Leasing. Zuletzt haben diverse deutsche Gerichte Vorabentscheidungsverfahren zum EuGH initiiert, unter anderem zur Frage, welcher Richtlinie Leasingverträge über Kraftfahrzeuge mit Kilometerabrechnung unterfallen. Oder zur Frage, ob in den Bereich der Mietwagen auch Leasingverträge mit Kilometerabrechnung fallen.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrieb und Vertrag an der Schwelle zur digitalen DienstleistungswirtschaftVertrieb und Vertrag an der Schwelle zur digitalen Dienstleistungswirtschaft , Digitalization changes retail contracting. Where consumers used to buy exclusive use (as ownership) through salespeople, they now often lease or license use (as services) directly from a producer. Do new business models force us to reassess our contract typology? Scholars of business and law jointly explore this question in this interdisciplinary volume. , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 20250428, Titel der Reihe: Die Einheit der Gesellschaftswissenschaften im 21. Jahrhundert#8#, Redaktion: Albers, Gregor~Hamann, Hanjo, Seitenzahl/Blattzahl: 290, Themenüberschrift: LAW / Civil Law, Keyword: Absatzkette; Handel; Kaufvertrag; Sharing Economy; Streaming, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Familienrecht~Finanzwirtschaft~Wirtschaftsgesetz~Wirtschaftsrecht~Erbrecht~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Familienrecht~Finanzrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Wirtschaftswissenschaft, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 236, Produktform: Gebunden,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet das Dacia Full-Service-Leasing?
Das Dacia Full-Service-Leasing beinhaltet die Nutzung eines Fahrzeugs für einen festgelegten Zeitraum, in dem alle Kosten wie Versicherung, Wartung und Reparaturen in einem monatlichen Pauschalbetrag enthalten sind. Dadurch sind keine zusätzlichen Ausgaben für den Leasingnehmer erforderlich, was eine transparente Kostenkontrolle ermöglicht. Zudem bietet das Full-Service-Leasing eine hohe Planungssicherheit, da unerwartete Kosten vermieden werden. Insgesamt ermöglicht es eine sorgenfreie Nutzung des Fahrzeugs, da alle Serviceleistungen im Leasingvertrag enthalten sind. **
-
Kann man ein Leasing Vertrag kündigen?
Ja, man kann einen Leasingvertrag vorzeitig kündigen, aber dies ist in der Regel mit Kosten verbunden. Die genauen Bedingungen für eine vorzeitige Kündigung sind im Vertrag festgelegt und können je nach Anbieter variieren. Es ist wichtig, den Vertrag sorgfältig zu prüfen, um die genauen Kündigungsbedingungen zu verstehen. In einigen Fällen kann es günstiger sein, den Vertrag bis zum Ende zu erfüllen, anstatt vorzeitig zu kündigen. Es ist ratsam, sich bei Unklarheiten oder Fragen an den Leasinggeber zu wenden. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
Ähnliche Suchbegriffe für Leasing-Vertrag
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
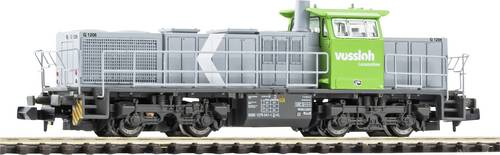
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing oder Kauf eines Fahrzeuges für ein Kleinunternehmen - KingTec: Leasing (PKW-Anschaffung), Taschenbuch von Anton Brem, GRIN, 978-3-638-87282-9Leasing Oder Kauf Eines Fahrzeuges Für Ein Kleinunternehmen - Kingtec: Leasing (pkw-anschaffung), Taschenbuch Von Anton Brem, Grin, 978-3-638-87282-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
-
Welche Versicherung bei Leasing?
Welche Versicherung bei Leasing? Beim Leasing eines Fahrzeugs ist in der Regel eine Vollkaskoversicherung erforderlich, um das Risiko von Schäden am Fahrzeug abzudecken. Diese Versicherung deckt sowohl Schäden am eigenen Fahrzeug als auch Schäden, die durch Dritte verursacht werden. Darüber hinaus ist oft auch eine Haftpflichtversicherung vorgeschrieben, um Schäden an anderen Fahrzeugen oder Personen abzusichern. Es ist wichtig, die genauen Versicherungsbedingungen und -kosten im Leasingvertrag zu überprüfen, um sicherzustellen, dass das Fahrzeug ausreichend versichert ist. Es empfiehlt sich zudem, verschiedene Versicherungsangebote zu vergleichen, um die beste und kostengünstigste Option zu finden. **
-
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.